Souvent présenté comme nouveau ou alternatif, le Steward-Ownership est une innovation éprouvée en Allemagne qui s’appuie sur une longue histoire entrepreneuriale.
Son objectif est simple : permettre, grâce au pouvoir de contrôle d’un actionnaire « gardien » de préserver des valeurs et l’indépendance de l’entreprise à long terme, de ne plus extraire de revenus d’elle, mais de renforcer, développer et irriguer son modèle d’affaires.
Il opère grâce à une restructuration des droits de propriété (droits de vote, droits économiques, droits de cession/transmission) selon deux principes fondamentaux :
Ces deux principes, associés à leur mise en œuvre juridiquement contraignante, constituent le cœur même du Steward-Ownership.
En France, le steward ownership peut se traduire de différentes façons :
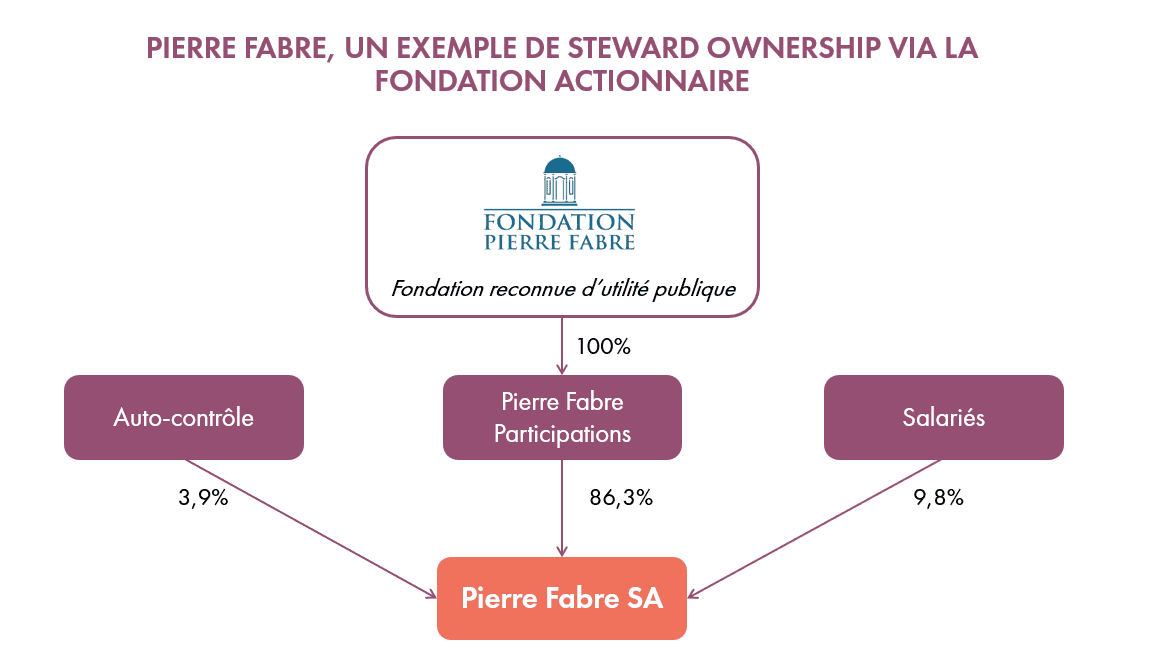
Une seule fondation détient les actions lui conférant le contrôle de l’entreprise. C’est le choix de la plupart des pionniers français qui, souvent sans le formuler ainsi, mettent en place une forme de Steward-Ownership. La fondation devient gardienne de la mission à long terme et protège l’entreprise de logiques spéculatives. Il y a 50 fondations actionnaires en France, à l’instar de l’entreprise Pierre Fabre.
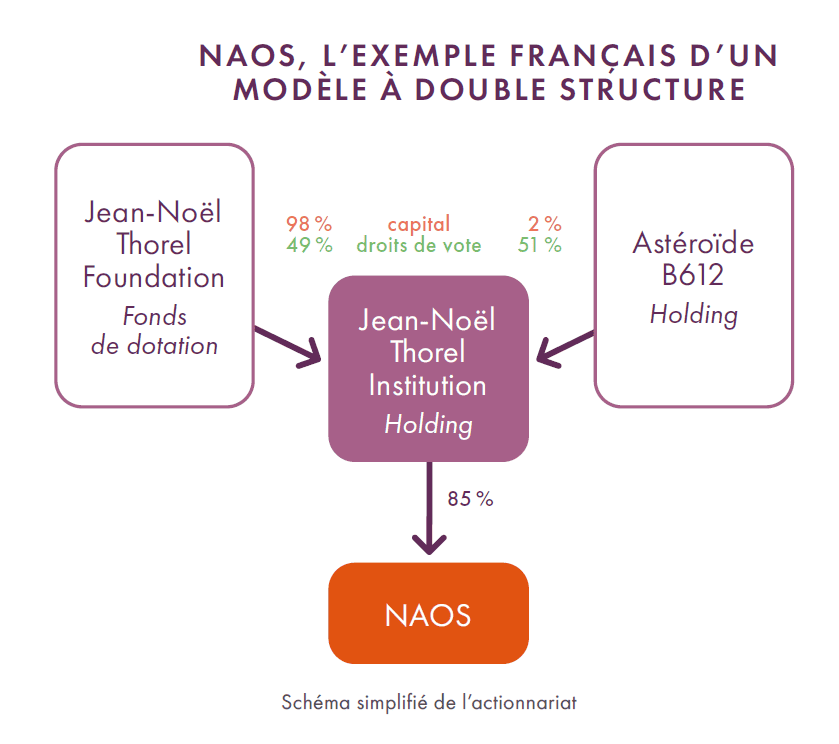
Le cas de Naos reste, à ce jour, unique en France. Un fonds de dotation reçoit les dividendes et finance des projets d’intérêt général, tandis qu’une holding détient la majorité des droits de vote et veille au respect les principes élaborés par le fondateur dans ce qui a été appelé la « constitution ».
Disposant d’un droit de veto sur toute décision qui pourrait remettre en cause les deux principes du Steward-Ownership (autodétermination et poursuite de la mission). Ce droit de veto porte souvent sur la modification des statuts, les décisions de redistribution des dividendes ou encore la cession d’actions.
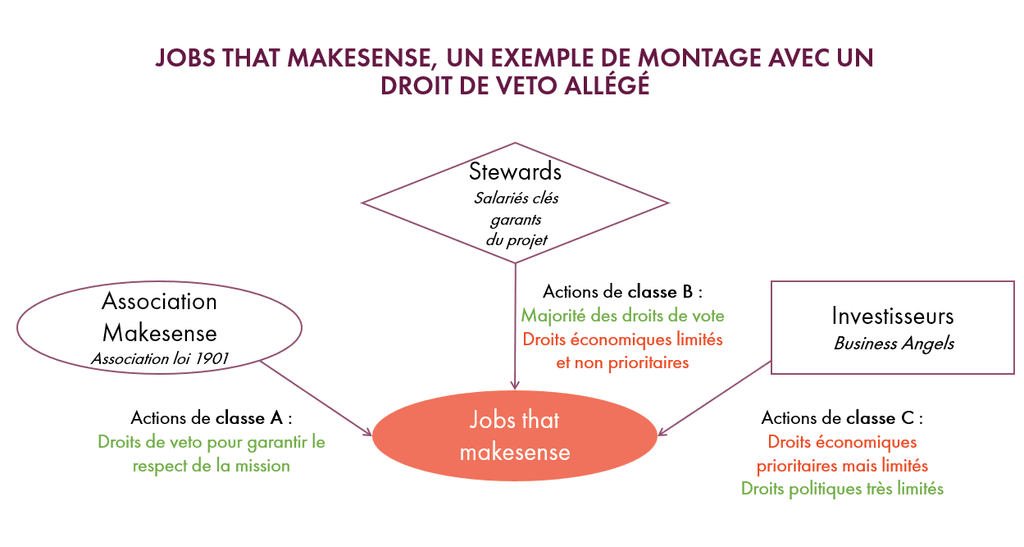
A minima, deux classes d’actions sont alors émises : celles avec les droits de vote sont détenues par les stewards (les dirigeants de l’entreprise) et celles avec les droits aux dividendes peuvent être détenues par des investisseurs.
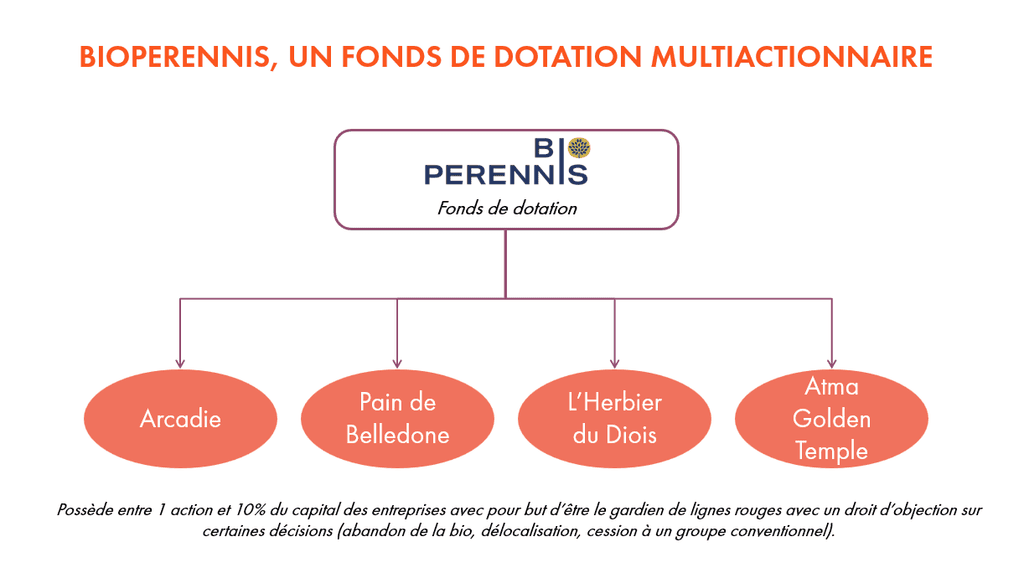
À ce jour, aucune organisation en France n’a mis en oeuvre un tel modèle de façon pleinement aboutie. La structure qui s’en rapproche est Perennis, fonds de dotation multiactionnaire créé par plusieurs entreprises de la filière bio. Ce dernier détient entre 1 action et 10 % du capital de quatre entreprises à ce jour, avec pour mission de garantir certains principes de gouvernance et des « lignes rouges » qu’elles ne doivent pas franchir.
En Allemagne et en Suisse, la Purpose Foundation occupe ce rôle de fondation multiactionnaire et possède un droit de veto dans de nombreuses entreprises dont elle détient au moins une action « golden share », telles qu’Ecosia, Sharetribe, Mogli, Waldorfshop, etc.
Une personne physique ou morale est alors assignée à jouer le rôle de gardien avec un droit de veto. Comme dans le modèle de la fondation multiactionnaire partagée, les entrepreneurs doivent avoir recours à des classes d’actions différenciées pour respecter les deux principes du Steward-Ownership. Ce modèle, encore peu exploré, est particulièrement prometteur pour les jeunes entreprises et les star t-up : il leur permet de faire entrer des investisseurs sans perdre le contrôle de leur projet ni diluer leur vision initiale. C’est précisément ce qu’a réussi à mettre en place en France la plateforme Jobs that makesense.
Cet article est issu de la dernière étude de Prophil « Les fondations actionnaires s’implantent en France ». Publiée en 2 tomes cette étude dresse un portrait des fondations actionnaires en France. Elle est disponible à la commande sur le site de Prophil : ici